El primer bono sostenible en América Central es un hito regional que abre un nuevo camino
La primera emisión de un bono sostenible en América Central, de Banco Promerica Costa Rica, abre el camino para que el sector financiero de la región se alinee con las últimas tendencias en las finanzas internacionales, y afine la evaluación del impacto ambiental y social de sus operaciones.
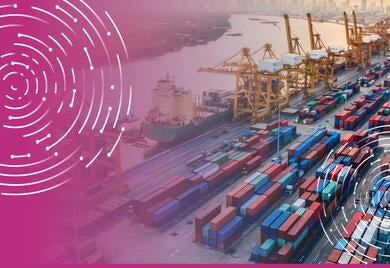
Financiar el comercio exterior para acelerar la recuperación de la región
Alrededor del 90% del comercio mundial depende de algún tipo de financiamiento, principalmente a corto plazo. Hoy más que nunca, las empresas de América Latina y el Caribe que participan en el comercio exterior necesitan financiar sus operaciones para ser más resilientes y sostenibles.

Ante la crisis, los gobiernos y los bancos multilaterales de desarrollo deben seguir apoyando a las instituciones financieras
Los gobiernos y los bancos multilaterales de desarrollo están desempeñando un papel fundamental de apoyo a las instituciones financieras ante la pandemia; sin embargo, deben estar preparados para continuar y aumentar ese respaldo, ya que los efectos finales del confinamiento se tornan evidentes en el sector financiero, especialmente en instituciones microfinancieras clave.

Las instituciones financieras están resistiendo la crisis, pero el futuro sigue siendo incierto
Los sistemas financieros de América Latina y el Caribe están funcionando bien en tiempos de COVID-19 y están mejor preparados que nunca para afrontar la crisis; sin embargo, esto no significa que sean inmunes, y una recesión prolongada puede poner a prueba su resiliencia.

Dos modelos exitosos para promover la digitalización bancaria: los casos de Colombia y Perú
El éxito de plataformas digitales en la banca colombiana presenta un ejemplo claro de cómo las empresas privadas pueden optimizar servicios, ampliar la base de clientes y potenciar la inclusión social. En Perú, la digitalización bancaria ha sido más lenta pero a integrada como industria, lo que favorece una transición hacia la “banca abierta”.
El acceso a crédito, ¿beneficia o perjudica a la gente?
Los criterios tradicionales de evaluación de crédito se basan en calificaciones que muchos solicitantes de bajos ingresos no tienen: historial crediticio, garantías y flujos de ingresos verificables, entre otros. ¿Qué ocurriría si estos clientes pudieran ser evaluados de una manera diferente?